【大陸支付2026】微信支付/支付寶綁台灣信用卡教學!大陸刷卡手續費、LINE Pay、街口支付、iPASS MONEY 全解析
目錄
- LINE Pay、街口支付、iPASS MONEY 在大陸能用嗎?
- 台灣人在大陸怎麼付款?五種方式一次看
- 微信支付綁台灣信用卡:支援哪些卡、怎麼綁?
- 微信支付可以綁哪些卡?
- 微信支付綁卡 3 步驟
- 綁卡失敗最常見的 4 個原因
- 微信支付、支付寶的手續費與交易限額怎麼算?
- 大陸刷卡手續費怎麼算?實體刷卡、掃碼付款與 ATM 提款費率比較
- 實體刷卡:台灣信用卡約 1.5%,美國運通約 2%
- 綁卡掃碼:平台 3% 之外,銀行那 1.5% 照收
- ATM 提款:每筆固定手續費加上 1.5% 匯兌費
- 支付寶也能綁台灣信用卡,和微信差在哪?
- 在中國怎麼掃碼付款?
- 出發前檢核清單
顯示更多
大陸行動支付幾乎取代現金,台灣人該怎麼付?LINE Pay、街口支付、iPASS MONEY 在大陸能不能用、替代方案是什麼;微信支付與支付寶怎麼綁台灣信用卡、大陸信用卡刷不刷得過、手續費與限額怎麼算,一次看懂。
先講結論:台灣人平常最常用的三家電子支付,在中國大陸的商家都不能用。它們的跨境功能都集中在日本,和你在台灣掃碼付款是完全不同的兩件事。
| 台灣常用支付 | 在大陸能用嗎 | 實際上能用在哪 |
| LINE Pay | 不能 | 台灣、日本、泰國(海外支付首站是韓國) |
| 街口支付(JKO Pay) | 不能 | 日本 PayPay 通路 |
| iPASS MONEY(一卡通) | 不能 | 日本 PayPay 通路 |
原因不難懂:這三家都屬於「境內電子支付」,要跨到別的國家,得另外和當地的支付網路對接。目前它們對接的都是日本的 PayPay,沒有一家接上中國大陸的支付系統;所以到了大陸,想用它們掃碼付款是行不通的。
還有一個很容易忽略的坑:LINE 在中國大陸的網路環境下是連不上的。就算你只是想邊走邊看訊息,也要用能「繞道境外」的漫遊或 eSIM 上網,詳細做法可參考我們整理的大陸上網與 VPN 說明。
大陸幾乎所有消費場景都能掃碼,關鍵不是「能不能掃」,而是「你用哪個 App、扣哪張卡」。除了支付工具,打車、地圖、外送這幾類 App 也建議出發前先裝好,清單可參考大陸必備 App 整理。
| 付款方式 | 適合誰 | 優點 | 要注意 |
| 微信支付(綁台灣信用卡) | 短期旅遊、商務出差 | 不用大陸銀行卡、不必大陸手機號,出發前就能設定 | 僅限大陸境內日常消費,不支援紅包與轉帳 |
| 支付寶(綁台灣信用卡) | 短期旅遊、商務出差 | 商家覆蓋廣,叫車、購票、景區都能用 | 手續費與限額規則和微信大致相同 |
| 人民幣現金 | 所有人都該備用 | 不受風控影響,路邊攤與小店通用 | 建議帶 300–500 元,並換一些小鈔 |
| 實體信用卡/簽帳卡 | 飯店、大型商場消費 | 不用任何設定 | 一般小店、攤販多半不收 |
| 大陸銀行卡 | 常去大陸、久留的人 | 免平台手續費、功能最完整 | 要臨櫃開戶,短期旅遊不划算 |
微信支付(WeChat Pay)是台灣旅客最常用的大陸錢包之一,最大的好處是不用有大陸銀行卡、也不必有大陸手機號:用台胞證完成實名認證,就能把台灣發行的信用卡綁進去。
要先說清楚一件事:官方並沒有公布「哪幾家台灣銀行可以綁」的名單,因為審核的關鍵不是銀行,而是卡片所屬的國際卡組織,以及你的發卡行有沒有放行海外線上交易。
- 下載或更新微信 App,用可以收簡訊的手機號註冊或登入。台灣 +886 門號可以使用,不必是大陸號碼。
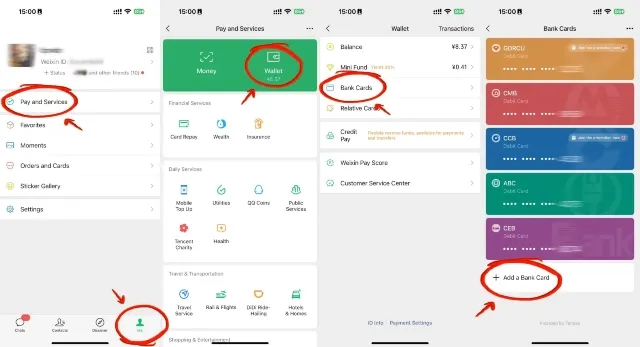
- 打開微信,點右下角「我」→「支付與服務」(部分版本顯示為「服務」)→「錢包」。
- 在「錢包」內找到「銀行卡」(部分版本顯示為「信用卡/扣賬卡」)→ 點「新增卡」,閱讀並同意《微信支付用戶服務協議及隱私政策》,依畫面填寫身分資料(可用台胞證),點「下一步」新增卡片,完成簡訊與 3D 驗證即可。
以下以微信英文介面為例,紅框標出每一步要點的位置(帳號與卡片資訊皆已遮蔽):
綁卡過程中,系統可能會先做一筆小額授權測試(通常會自動退回),看到簡訊通知不用緊張。
| 項目 | 規則 |
| 平台手續費 | 單筆 200 元人民幣(含)以下免收;單筆超過 200 元,對整筆金額收 3% |
| 退款 | 手續費依退款金額同比例退回 |
| 交易限額(微信支付) | 單筆 6,500 元人民幣、每月累計 50,000 元、每年累計 65,000 元 |
| 發卡行海外手續費 | 另計,常見約 1%–1.5%,依各家銀行規定 |
要注意的是,那 3% 是對整筆金額收,不是只算超過 200 元的部分:付 300 元,平台費大約 9 元,不是 3 元。如果金額固定、店家也願意,把一筆拆成兩筆 200 元以下可以避開這筆費用,但拆單會增加店員作業,不適合當成通則;大額消費改用實體卡或現金通常更省。
同樣是刷卡,在大陸會遇到的費用其實分三層:國際卡組織與發卡行收的海外交易服務費、支付寶與微信支付對境外卡收的平台手續費,以及用金融卡在 ATM 領現時的跨國提款手續費。多數人只算到第一層,帳單才會比預期高。
| 付款方式 | 平台手續費 | 銀行海外交易服務費 | 合計 |
| 支付寶、微信掃碼,單筆 200 元人民幣(含)以下 | 免收 | 約 1.5% | 約 1.5% |
| 支付寶、微信掃碼,單筆超過 200 元人民幣 | 3%(對整筆收取) | 約 1.5% | 約 4.5% |
| 實體信用卡刷 POS 機 | 無 | 約 1.5%(美國運通約 2%) | 約 1.5% |
| 金融卡在 ATM 提款 | 無 | 每筆約 NT$75 加 1.5% | 依提領金額 |
台灣的信用卡在國外刷卡,費用由兩段組成:國際組織收 1%,發卡行依規定最多再加 0.5%,合計約 1.5%;美國運通同時是發卡組織也是銀行,常見 2%。這筆費用跟著「消費地或商店登記國別在國外」認定,所以店員問你要用人民幣還是新台幣結帳時,選新台幣(DCC 動態貨幣轉換)一樣要付 1.5%,換算匯率還更差,一律選人民幣。
能不能抵掉,看卡片:海外回饋 1.5% 以上的卡剛好打平,低於 1.5% 等於每筆多付一點。要注意的是,大陸只有飯店、大型商場與部分連鎖店收實體國際卡,小店、市場與攤販幾乎只收掃碼。
支付寶與微信支付對境外卡的規則相同:單筆 200 元人民幣(含)以下免收平台費,超過就對整筆金額收 3%。這 3% 只算平台那一層,發卡行的海外交易服務費照樣另計,所以一筆 600 元人民幣的消費,實際成本大約是平台 18 元加上銀行端約 9 元。
退款時兩層的處理不一樣:平台手續費依退款金額同比例退回,銀行端則看卡組織與發卡行,VISA 多數不退,Mastercard 與 JCB 通常會退,刷卡前先確認自己的卡別。
現金不夠時,用台灣的金融卡在中國 ATM 提款,費用是每筆固定手續費加上匯兌費率:大型行庫常見每筆約 NT$75,另加約 1.5% 的國外交易服務費,實際名稱與費率依發卡行而異。中國 ATM 對境外卡單筆提領上限常見 3,000 元人民幣,每領一次就付一次固定費,小額多次提領最不划算,一次領足需要的金額比較省。
信用卡預借現金更貴,手續費多為金額的 3%–3.5% 再加上固定費用,還從撥款日開始計息,當成最後備援就好,別當常態。
要壓低大陸刷卡手續費,其實只有四個動作:單筆盡量控制在 200 元人民幣以內、大額改刷實體卡或付現、結帳幣別一律選人民幣、並挑海外回饋 1.5% 以上的卡。單筆差 1.5% 到 4.5%,行程一長就有感。
支付寶(Alipay)和微信支付是中國最大的兩個行動支付,兩者都能綁台灣信用卡,手續費規則也相同(以單筆 200 元為分界、超過收 3%)。實際使用上,差別在這幾點:
綁好卡之後,付款其實只有兩種動作:
叫車也是同一套邏輯:行程結束後在 App 內直接扣款,不必掏現金,付款流程可參考大陸叫車 App 的整理。
把上面清單走完一輪,到了大陸基本上就能只帶一支手機出門;真的遇到店家收款機故障或卡片被擋,現金就是最可靠的備援。
熱門文章

【超夯台南牛肉湯推薦】21 間在地人私藏、人氣名店牛肉湯餐廳一次看
 _TS***4m

【2026 Trip.com優惠碼】11月最新官方 Trip.com 折扣碼,機票、飯店、信用卡、旅展優惠(即時更新)
 Trip.com Official

【2026 香港簽證】台灣人申請方式、香港入境規定、行前準備一次搞懂
 Lorna_yeh

【鄧紫棋大巨蛋演唱會2026】4/9加場!Trip.com2月11日11點搶票!搶票時間、票價、座位圖、搶票攻略等搶先看
 小安 旅遊作家